Decisão
STF declara inconstitucional revogação unilateral de isenção de ICMS por estado
O Plenário do Supremo Tribunal Federal fixou tese sobre a inconstitucionalidade de atos unilaterais de estados que revoguem convênios ICMS.
O que aconteceu
Em 24 de setembro de 2026, o Plenário do Supremo Tribunal Federal julgou as ADIs 7.822, 7.830, 7.844 e 7.848.
A tese fixada
O tribunal declarou inconstitucional o decreto paulista que fixou termo final para isenção concedida pelo Convênio ICMS 52/92, que não previa prazo.
A decisão estabeleceu que é inconstitucional o ato unilateral de estado que revogue, total ou parcialmente, convênio ICMS sem autorização do Confaz.
O que muda para quem estuda
A tese reforça a necessidade de autorização do Confaz para alterações em convênios ICMS, tema recorrente em provas de Direito Tributário.
O telos já incluiu o julgado na trilha de preparação, com material diário e exercícios sobre o assunto.
Ler sobre o assunto é o começo. Fixar o que você leu é outra coisa, e é aqui que entra o telos.
Conheça o telos
Estude como se fosse 2026.
Plataforma de aprendizagem ativa, adaptativa, lúdica e multimodal. Cada decisão do material vem de 2.500+ estudos, entre meta-análises, ensaios clínicos randomizados e comparações experimentais.
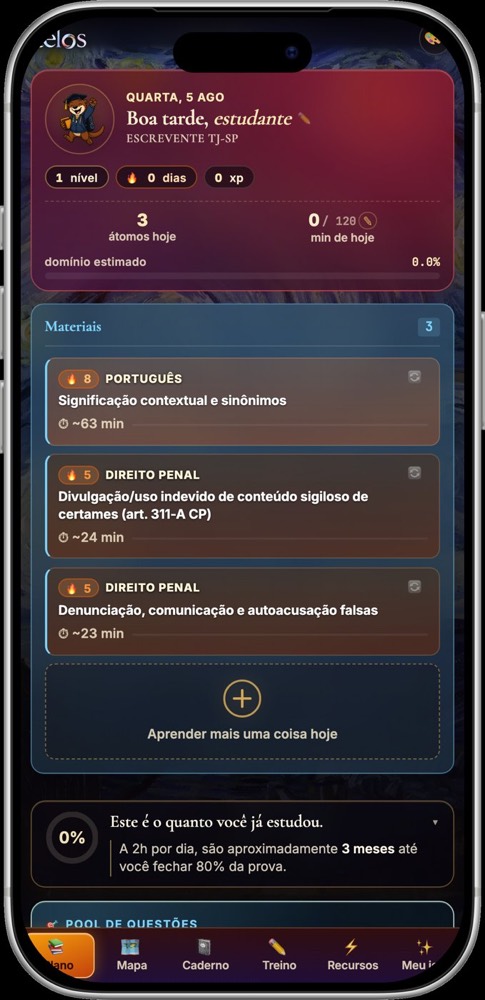
Você não perde um segundo escolhendo o que estudar. O que você deve aprender vem pronto
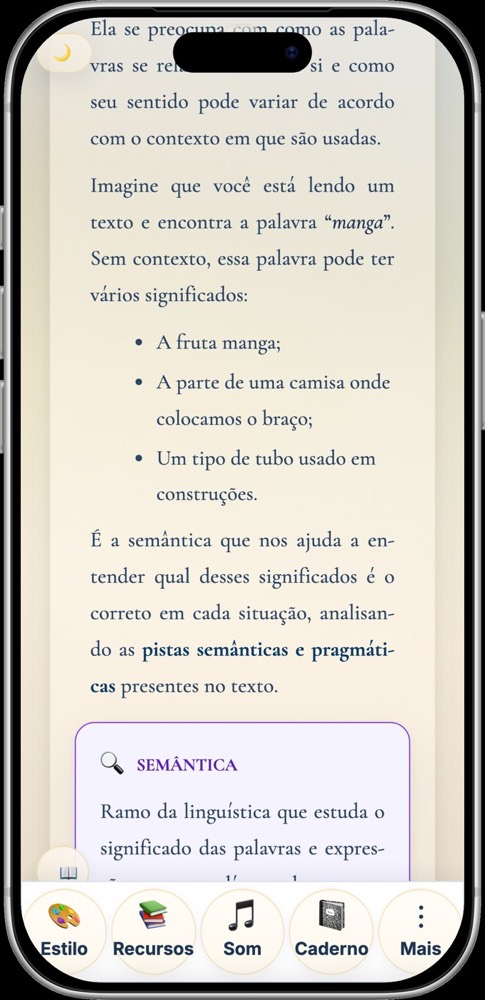
+ de 100 widgets, de simuladores de informática, exploradores de fórmulas e de geometria, a tabelas-verdade, diagramas de Venn interativos, modelos 3D interativos, etc.
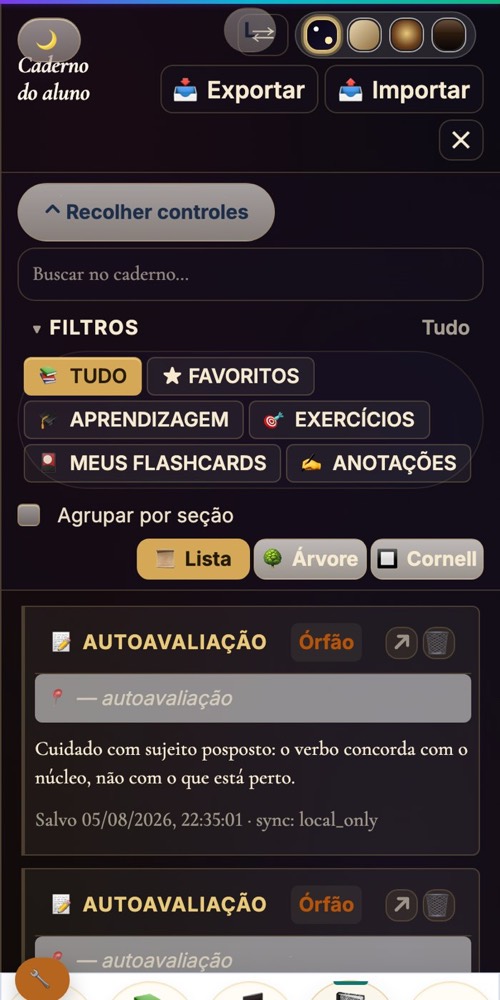
Você pode grifar, resumir, anotar e reescrever o que quiser, sem sair do site ou do app.
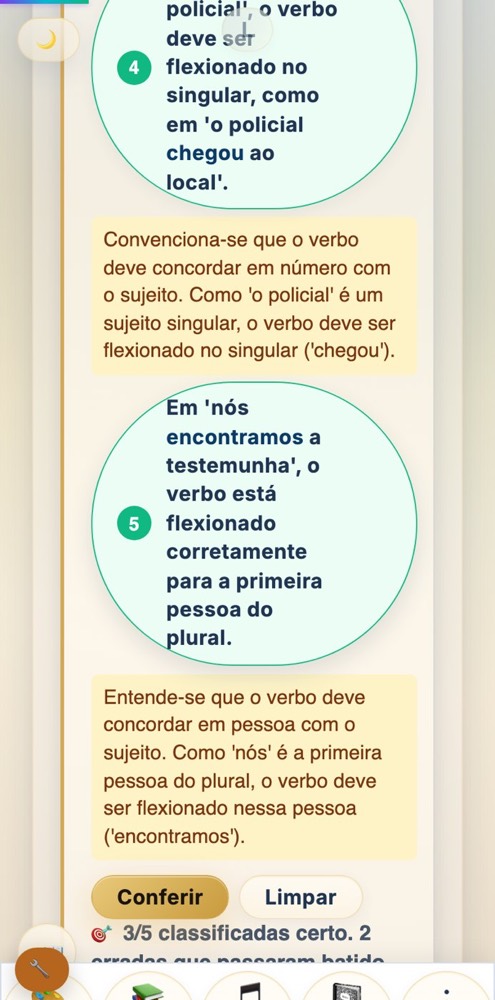
Você consegue acompanhar o quanto está se desenvolvendo e quanto tempo falta para estar pronto à prova, não só por disciplina, mas por átomos: um recorte mais específico e eficiente.
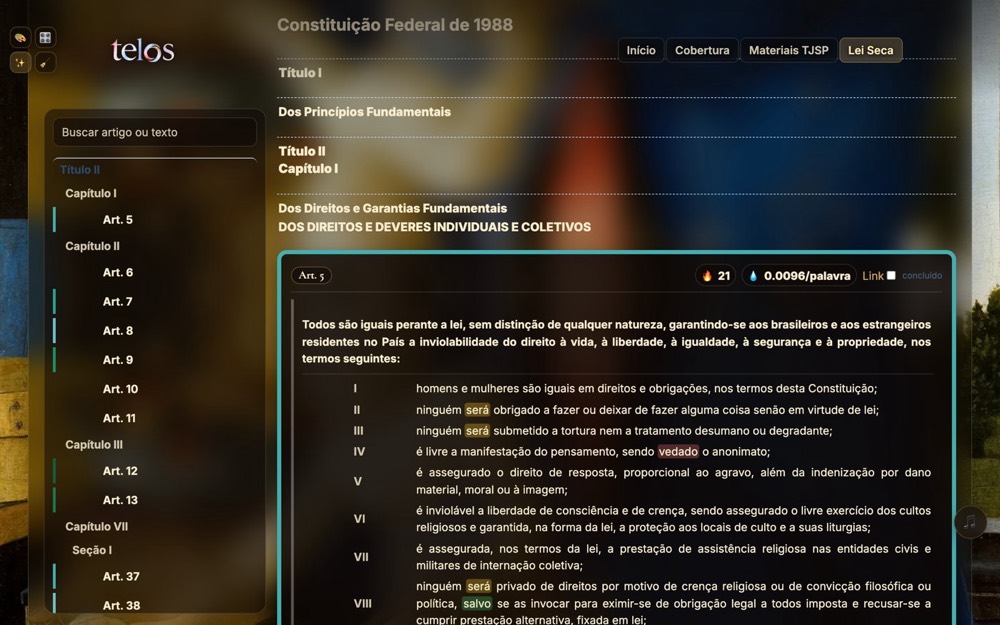
Veja quantas vezes cada artigo foi cobrado, qual o índice de cobrança pelo tamanho do assunto, ouça ela em áudio, pratique-a com flashcards.
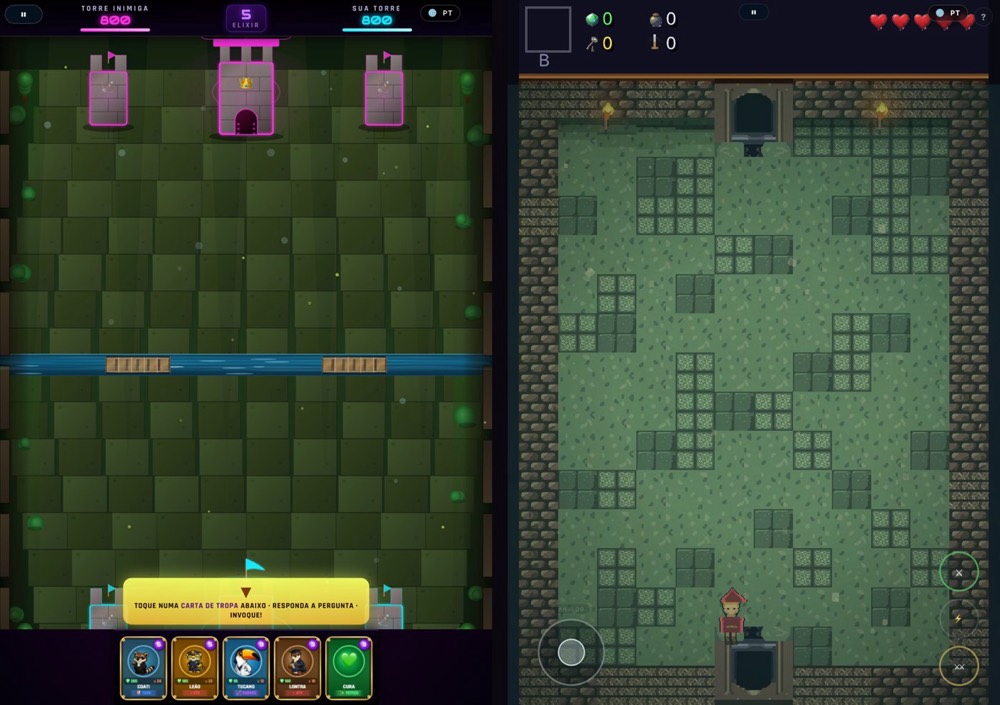
Mestres da Arena (Clash Royale educativo), A Lenda do Concursado ("Zelda" interativo), além de inúmeros outras experiências lúdicas.